



Los ingenieros de un equipo bien gestionado que desarrolla un sistema de gestión de puntos de recarga (CPMS) propio tienen claro qué debería construir la red a continuación y, a menudo, un tablero de sprint que les impide llegar a ello.
La dinámica se repite en equipos de todos los tamaños y en todos los mercados, por muy cuidadosamente que se planifiquen los sprints o por muy capaz que sea el equipo, y la razón es estructural. El modelo propio asigna cada obligación de infraestructura a un único equipo de ingeniería para una única red: cumplimiento de protocolos, requisitos normativos, integraciones comerciales. Cada una se asume por completo, cada vez que llega. En una plataforma comercial, la misma obligación se resuelve una sola vez y el beneficio se reparte. Esa asimetría, que se acumula con cada obligación de infraestructura, es lo que impide a los equipos propios adelantarse, y aumentar la plantilla no la cambia.
La obligación de mantenimiento siempre consume la capacidad primero
Las obligaciones de ingeniería en la recarga de vehículos eléctricos (VE) se dividen en tres categorías distintas, y un equipo propio asume las tres solo para su red.
La primera son los estándares del sector. Los fabricantes de hardware certifican sus equipos según OCPP (Open Charge Point Protocol), y la compatibilidad con la versión actual de OCPP es cada vez más un criterio de admisión en la contratación pública de los mercados de la UE. Cualquier carencia genera un riesgo operativo. Cuando una nueva versión se convierte en el estándar del mercado, implementarla no es opcional.
La segunda son los requisitos normativos, y no son uniformes. El AFIR (el Reglamento de la UE relativo a la implantación de una infraestructura para los combustibles alternativos) es paneuropeo: las obligaciones sobre terminales de pago entraron en vigor en abril de 2024 y se aplican a los operadores de recarga pública de toda la UE. El Eichrecht es específico de Alemania: impone para la recarga pública requisitos de metrología legal jurídicamente vinculantes que no se aplican en Francia ni en los Países Bajos. Un operador que gestiona redes en la región DACH carga simultáneamente con un conjunto de obligaciones nacionales, cada una con su propio ciclo de implementación.
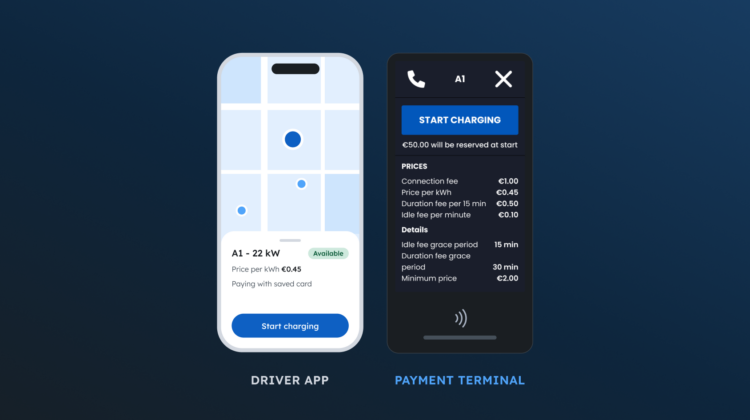
La tercera son las integraciones comerciales. Las certificaciones de los terminales de pago no se obtienen de una vez para siempre: siguen los ciclos de los fabricantes, exigen una nueva certificación cuando cambia el hardware o el software y varían según el mercado. Las conexiones OCPI (Open Charge Point Interface) con los hubs de itinerancia exigen una gestión activa de credenciales, la alineación de versiones a medida que los hubs se actualizan y una renegociación cuando cambian los acuerdos de itinerancia. Cada nuevo mercado en el que entra el operador trae su propio procesador de pagos, los requisitos de su propio banco adquirente y su propio entorno de pruebas. El trabajo no se hace una sola vez. Se repite, con plazos que fijan terceros.
Las tres comparten una característica: siempre ocupan el primer lugar en la cola de desarrollo, porque la paridad es una condición del mercado. Un operador no puede competir en la contratación pública sin compatibilidad actualizada con OCPP. No puede procesar pagos con tarjeta sin certificaciones de terminal válidas. Los plazos se fijan desde fuera. Cuando llega uno, desplaza cualquier trabajo de producto previsto para el mismo sprint. Además, la cola crece: cada nuevo mercado amplía el alcance normativo y cada nuevo fabricante de hardware añade casos particulares de firmware.
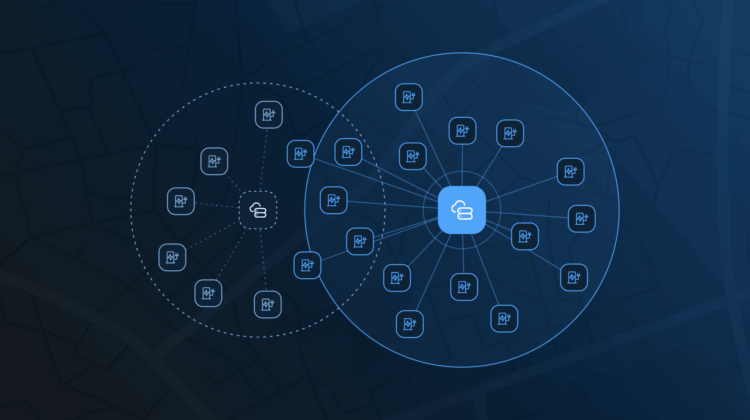
La dinámica funciona de otra manera en una plataforma diseñada para este fin y agnóstica de hardware. Cuando AMPECO implementa una actualización de protocolo o una integración de pagos, el trabajo se hace una sola vez y todos los operadores de la plataforma se benefician. AMPECO da servicio a 200+ redes de recarga; ese único ciclo de implementación se reparte entre todas ellas. Un equipo propio asume el mismo trabajo en solitario, y vuelve a asumirlo cuando la obligación se presenta de nuevo. Ampliar el equipo mejora el rendimiento, pero no cambia la proporción de fondo. El techo de la capacidad de desarrollo disponible no es la plantilla total; es la plantilla total menos lo que la cola de obligaciones ya ha consumido.
La brecha se agrava más allá de las funciones perdidas
El efecto más visible es un calendario de lanzamientos que se retrasa. Las funciones previstas para el primer trimestre llegan en el tercero, porque un ciclo de ingeniería que absorbe obligaciones de infraestructura no puede sostener al mismo tiempo un ciclo de producto rápido. A partir de los problemas operativos que cientos de operadores se han encontrado realmente, AMPECO ofrece capacidades que muchos equipos propios tienen como ambiciones para el próximo trimestre. Diagnóstico automatizado de averías, análisis de sesiones a partir de los registros OCPP y los datos de facturación, analítica asistida por IA: capacidades que los equipos propios tienen en sus ciclos de hoja de ruta, desarrolladas en AMPECO porque decenas de operadores plantearon la necesidad al mismo tiempo.
La profundidad del producto es donde la brecha crece en silencio. La plataforma refleja problemas operativos que ningún equipo de una sola red encontraría o priorizaría por sí solo. La profundidad de una plataforma propietaria está limitada por la capacidad que le queda a un único equipo una vez terminado el trabajo de infraestructura.
La consecuencia estratégica es más difícil de ver, y es la que la mayoría de los CTO subestima. Cada hora dedicada a la gestión de versiones de OCPP, a la recertificación de terminales o a casos particulares de firmware es una hora que no se dedica a lo que diferencia a esta red de recarga de todas las demás. La pregunta que se plantean en esta fase la mayoría de los responsables técnicos es la correcta: ¿esta red está construyendo un negocio de recarga o dirigiendo una empresa de software? La mayoría de los operadores con plataforma propia no se propusieron responder a la segunda pregunta.
El modelo, no el equipo
Los ingenieros que sienten esta dinámica con más intensidad suelen ser los mejores del equipo. Ven con claridad en qué debería convertirse el producto. La distancia entre lo que saben que hay que construir y lo que hay capacidad para construir es una medida precisa de la limitación estructural, no de la capacidad del equipo.
Los equipos propios que han intentado romper el ciclo (protegiendo tiempo para la innovación, reestructurando los sprints, incorporando ingenieros) describen el mismo resultado: la cola de obligaciones crece hasta ocupar toda la capacidad disponible, porque los plazos son externos y los requisitos, reales. El patrón se mantiene tanto si el equipo cuenta con quince ingenieros que gestionan una red regional como con ochenta que gestionan una nacional. La cola de obligaciones crece con la red, no con el equipo. Un equipo más grande absorbe una cola de obligaciones más grande.
La frustración que describe la mayoría de los responsables técnicos no es un fallo de gestión. Es una lectura acertada del modelo.
Sus ingenieros no son lentos. Corren todo lo que pueden solo para no quedarse atrás.
El conocimiento del sector, la comprensión profunda de la red y la competencia técnica de esos ingenieros no se pierden cuando la cola de infraestructura pasa a AMPECO. Quedan disponibles para el trabajo que el negocio realmente necesitaba de ellos.
Qué construye el equipo de ingeniería cuando la cola se gestiona fuera
Cuando la cola de infraestructura pasa a AMPECO, el trabajo de producto diferenciador sale del backlog y entra en el sprint: lógica comercial a medida para acuerdos de flotas y modelos de reparto de ingresos, flujos de trabajo específicos de cada sector, integraciones B2B que el negocio siempre fue capaz de ofrecer. La limitación era el modelo, no la capacidad del equipo.
Los operadores que han hecho la transición describen el mismo patrón: el backlog de producto que esperaba detrás del trabajo de infraestructura empieza a avanzar en cuestión de meses. El mismo equipo, el mismo conocimiento del sector, un trabajo distinto.
La dinámica de ir siempre a remolque es estructural. La pregunta que merece la pena hacerse no es cómo conseguir que la cola de obligaciones avance más rápido, sino qué construye este equipo de ingeniería cuando AMPECO se encarga de ella.
Siga leyendo:
¿En qué trabajan realmente sus ingenieros de CPMS propio? El marco para repartir el tablero de sprint de su equipo en las dos columnas y ver adónde va realmente la capacidad disponible.
Los costes de un CPMS propio de los que nadie habla: los costes detrás de la dinámica de ir a remolque que no aparecen en ninguna partida presupuestaria, como la hoja de ruta aplazada, la pérdida de calibración y la brecha que no se mantiene estable.